

Longtemps éclipsée par le climat, la biodiversité s’impose désormais comme un nouveau terrain d’expérimentation pour les investisseurs. Parce que le réchauffement climatique constitue l’une des principales pressions qui pèsent sur les écosystèmes, cette thématique peut aussi englober une partie des enjeux climatiques et offrir une nouvelle porte d’entrée vers la transition, après plusieurs années de désaffection autour des stratégies climat. Mais sa traduction financière reste plus complexe : les impacts sont locaux, la dépendance aux services écosystémiques, bien que majeure, est difficile à chiffrer, les données sont encore imparfaites et les indicateurs encore en construction. Entre fonds thématiques, approches solutions, intégration transversale dans les portefeuilles et initiatives de place comme « Objectif Biodiversité », portée par la Caisse des Dépôts, les gérants testent aujourd’hui les méthodes qui permettront de faire entrer le vivant dans la gestion d’actifs.
- Pourquoi est-ce important de s’intéresser à la biodiversité et d’intégrer ce sujet dans les investissements, et quels liens faites-vous avec le climat ?
- Victoria Richard Weill, gérante actions globales et thématiques, Ofi Invest Asset Management
- Pourriez-vous nous parler des initiatives de la Caisse des Dépôts ?
- Comment travaillez-vous ces sujets en tant que société de gestion ?
- Guillaume Lasserre, directeur des gestions de LBP AM
- Quels sont les résultats de l’initiative sur le climat et la biodiversité ?
- Est-ce qu’il existe d’autres thèmes qui pourraient permettre de dépasser la difficulté à prendre en charge directement la biodiversité ?
- Elisabeth Cassagnes, responsable gestions des fonds cotés et gestions transversales chez Groupe Caisse des Dépôts
- Est-ce que ces problématiques autour de la souveraineté peuvent converger avec la préservation de la biodiversité ?
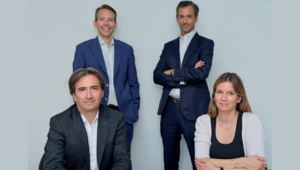
Les intervenants :
- Elisabeth Cassagnes, responsable gestions des fonds cotés et gestions transversales chez Groupe Caisse des Dépôts
- Guillaume Lasserre, directeur des gestions de LBP AM
- Victoria Richard Weill, gérante actions globales et thématiques, Ofi Invest Asset Management
Pourquoi est-ce important de s’intéresser à la biodiversité et d’intégrer ce sujet dans les investissements, et quels liens faites-vous avec le climat ?
Victoria Richard Weill, gérante actions globales et thématiques, Ofi Invest Asset Management : 50 % de l’économie mondiale dépend des services écosystémiques, c’est-à-dire des services gratuits rendus par la nature à l’homme. Ces services sont indispensables pour que notre société fonctionne, mais ils ne sont jamais comptabilisés. S’intéresser à la biodiversité aujourd’hui, ce n’est donc pas juste une option car notre modèle de développement est clairement menacé par l’actuelle érosion de la biodiversité. Le lien entre le climat et la biodiversité est également important. Les changements climatiques font partie des pressions exercées sur la biodiversité. Le lien entre climat et biodiversité tient donc au fait que le changement climatique ajoute une pression supplémentaire sur la biodiversité et favorise son érosion. Dans les fonds biodiversité, on retrouve ainsi souvent une dimension climat. Il existe cinq grandes pressions qui pèsent sur la biodiversité : le changement d’usage des terres et des mers, la surexploitation des ressources, les changements climatiques, les pollutions et enfin les espèces exotiques envahissantes. Cette dernière est importante mais un peu à part, parce qu’elle est plus difficile à évaluer.
Guillaume Lasserre, directeur des gestions de LBP AM : Aujourd’hui, le sujet de la biodiversité reste compliqué car la communauté des investisseurs n’est pas encore tout à fait mature pour établir un lien clair entre les pressions exercées sur la biodiversité et l’activité des entreprises. Il est difficile de comprendre dans quelle mesure on peut évaluer une pression, et plus particulièrement ce que chaque entreprise produit comme pression sur la biodiversité. Nous sommes pourtant face à un impact massif : 50 % des portefeuilles peuvent être touchés. Mais nous sommes encore immatures collectivement dans notre manière de traiter le sujet. C’est peut-être la grande différence avec le climat. Dans ce domaine, nous commençons à avoir un certain recul pour faire ce lien et mettre en place différents types de stratégies qui sont maintenant normées. La biodiversité n’est pas strictement un thème d’investissement, mais un thème physique, il y a encore beaucoup de recherches à mener et elle est encore essentiellement considérée comme une externalité négative. De mon point de vue, il est donc difficile d’espérer que les marchés traitent ce problème par la seule matérialité. Nous sommes donc obligés d’engager des actions proactives pour faire entrer ce sujet dans nos manières d’investir.
Elisabeth Cassagnes, responsable gestions des fonds cotés et gestions transversales chez Groupe Caisse des Dépôts : Il existe beaucoup de travaux sur la dette écologique. Ils cherchent à répondre à cette question : quel prix associer à l’utilisation des écosystèmes ? Nous avons essayé de donner un prix au carbone, mais les financiers utilisent très peu cette approche car elle a des conséquences inflationnistes. C’est pourquoi nous essayons plutôt d’avoir une action proactive du côté des investissements en développant des méthodologies efficaces pour valoriser la biodiversité dans la gestion des portefeuilles de placements financiers. C’est le sens de l’initiative de place « Objectif Biodiversité » lancée en 2024 sur le modèle d’« Objectif Climat » dont nous avons établi un bilan à six ans. Nous conjuguons dans ce cadre performance et recherche appliquée.
Victoria Richard Weill : Les entreprises commencent à prendre conscience de leur dépendance à la nature. Selon les secteurs, elles sont plus ou moins avancées sur le sujet. Le premier pas consiste à établir un constat, à la fois sur la pression qu’elles exercent sur la biodiversité et sur les dépendances qu’elles ont vis-à-vis d’elle, puis à évaluer le risque financier associé. Le sujet de l’eau est un bon exemple. Le stress hydrique constitue un vrai problème. Les entreprises commencent donc à être actives sur le sujet, parce qu’il existe pour elles un risque financier clair et matériel.
Guillaume Lasserre : C’est peut-être l’un des éléments de différenciation les plus importants avec le climat. Pour le climat, la molécule de carbone, ou son équivalent, est produite partout et elle impacte tout le monde. L’impact est universel. Avec la biodiversité, nous sommes sur des problématiques souvent locales. Les entreprises et les entités physiques ont donc un rapport direct à ce sujet-là, alors qu’avec le climat, nous pouvons toujours considérer que c’est la faute des autres. Ce n’est pas complètement faux : l’action individuelle d’un agent économique sur le climat se noie dans un impact partagé. En revanche, sur la biodiversité, je suis totalement d’accord avec ce qui vient d’être dit : certaines entreprises dépendent directement des services écosystémiques et peuvent avoir une action directe, matérielle via la conduite de leur activité. Il existe donc, dans certains secteurs, un rapport assez fort à la biodiversité, et parfois déjà présent depuis longtemps. C’est le cas par exemple dans l’agroalimentaire ou l’agriculture. Ces secteurs créent d’autres problèmes – on peut penser à la pollution plastique, qui constitue plutôt un point noir – mais ils ont conscience du sujet, parce qu’ils sont très dépendants de la biodiversité.
Elisabeth Cassagnes : La biodiversité est désormais considérée par les investisseurs au même titre que les enjeux climatiques. Nous comptons d’ailleurs plus de 20 investisseurs dans notre initiative « Objectif Biodiversité » ! La biodiversité est matérielle, concrète, territoriale. Elle affecte chacun, elle est proche de soi, probablement de manière plus réaliste et plus concrète que le climat. Le climat, on le dit tout le temps, c’est le futur ouragan ou la future inondation. Oui, cela joue sur les primes d’assurance, on constate qu’il y a un coût global, mais il y a parfois une confusion entre climat et météo. Au-delà des dérèglements climatiques que la population perçoit, la compréhension est souvent plus évidente, directe avec la biodiversité car le « concernant » relève du vivant, de la nourriture. La biodiversité prend ainsi toute sa place comme la problématique climatique.
Guillaume Lasserre : Elle peut bénéficier d’un retour d’expérience sur le climat. De plus, la biodiversité concerne encore plus directement les gens dans leur humanité, avec un rapport émotionnel plus évident.
Victoria Richard Weill : Comme évoqué précédemment, le climat étant l’une des cinq pressions qui s’exercent sur la biodiversité, cette dernière englobe de ce fait le sujet climatique. Cette relation est selon nous de nature à embarquer tout le monde. Nous arrivons d’ailleurs plus facilement à capter l’attention lorsque nous parlons de biodiversité que de climat. Une dimension climat, plus ou moins ambitieuse, est d’ailleurs souvent intégrée dans la gestion des fonds, par exemple avec la nouvelle version du label ISR.
Guillaume Lasserre : Lorsque l’on parle de biodiversité, les individus s’approprient le sujet. En revanche, sur le terrain de l’investissement, c’est beaucoup plus difficile. Il y a beaucoup d’intérêt pour le sujet, mais le relier à l’aspect financier reste compliqué.
Victoria Richard Weill : Lorsque nous échangeons avec des prospects, ils ont encore parfois l’impression qu’avec un fonds biodiversité, ils ne vont pas gagner d’argent. Comme si ce type de stratégie se situait à la limite de la philanthropie, alors que ce n’est pas nécessairement le cas.
Victoria Richard Weill, gérante actions globales et thématiques, Ofi Invest Asset Management
"Pour juger les pratiques d’une société vis-à-vis de la biodiversité, l’accès aux données et leur qualité sont des éléments clés. Nous avons fait le choix de ne pas retenir un indicateur déjà préfabriqué."
Avant de rejoindre Ofi Invest Asset Management, Victoria a été pendant plus de dix ans gérante actions au sein de l’équipe d’investissement socialement responsable de BNP Paribas Asset Management et analyste financier sur les secteurs de la santé et de la consommation courante. Victoria est titulaire d’un master 2 en finance de l’Université Paris Cité, d’un master 1 en finance du groupe INSEEC et du CESGA (Certified ESG Analyst).
Données clés d’Ofi Invest Asset Management
- Encours sous gestion dans les actions thématiques & globales : 7,2 milliards d’euros (au 31/03/2026)
- Effectifs : 6 gérants spécialisés sur les actions thématiques & globales (au 31/12/2025)
- Philosophie d’investissement : la stratégie actions thématiques d’Ofi Invest Asset Management dédiée à la biodiversité a pour objectif de soutenir les entreprises qui s’engagent activement sur les priorités définies lors de la COP 15, à savoir : 1° lutter contre l’érosion de la biodiversité, 2° protéger la nature et 3° restaurer les écosystèmes. Cette stratégie recherche la performance à long terme sur les marchés actions en sélectionnant via un score propriétaire des entreprises qui s’engagent à gérer et à réduire leurs impacts négatifs sur la biodiversité, et celles qui apportent des solutions pour la préservation, avec un horizon de placement de cinq ans au minimum et avec le risque de perte en capital associé à un investissement en actions.
Pourriez-vous nous parler des initiatives de la Caisse des Dépôts ?
Elisabeth Cassagnes : La Caisse des Dépôts a lancé fin 2019 l’initiative « Objectif Climat ». Après la COP 21 de 2015, il a fallu traduire financièrement l’accord de Paris. Puis, à partir de 2017-2018, sont apparues les normes PAB, les Paris-Aligned Benchmarks, et il fallait comprendre ce nouvel objet, ce que cela signifiait concrètement et comment le prendre en compte dans la gestion des portefeuilles de placements financiers. A la CDC, notre expérience du pilotage d’initiatives de place nous a conduits à imaginer, pour le climat aussi, un collectif d’investisseurs pour analyser ces développements et les challenger. Fédérés, c’est stimulant, plus efficace, et la finance de marché sert alors de véritable levier ! Nous avons donc lancé cette initiative avec l’aide de tout l’écosystème. L’idée était d’analyser l’éventail des méthodologies disponibles pour s’attaquer au sujet du climat dans une gestion de portefeuille efficiente. Nous possédons un devoir fiduciaire. Il faut donc que ces nouvelles approches passent à la fois l’épreuve de la performance financière et celle de la performance climat. Nous avons démarré l’initiative en nous regroupant avec 11 institutionnels. Une consultation ouverte, a été lancée en 2020 et nous avons reçu plus de 45 réponses ! Beaucoup d’acteurs se sont engagés, et cela a donné lieu à la création de trois fonds : deux fonds sur les actions et un fonds sur les taux. Ces trois fonds existent désormais depuis six ans. L’initiative est en outre conseillée par un comité scientifique piloté par la chaire « Energie et prospérité » de Paris-Dauphine, dirigée par Anna Creti, qui fait autorité sur le sujet, ainsi que par I4CE avec Michel Cardona. Nous sommes satisfaits d’avoir contribué à faire progresser les méthodes que nous avons présentées cette année à nos pairs lors d’un atelier organisé par l’Af2i. Prenons l’exemple du Fonds « Objectif Climat » Actions 1 – Approche « Alignement » : c’est – 77 % d’empreinte carbone vs indice et + 36 % de performance financière. Nous avons tenu promesse en rendant accessible à tous une publication d’un bilan avec chaque approche pour chaque fonds et des résultats mesurés. Forts de cette expérience, nous avons répliqué en 2024 l’initiative pour servir les enjeux de la biodiversité : « Objectif Biodiversité », qui fédère déjà plus de 20 investisseurs ! Nous avons reproduit le schéma précédent : une consultation, un fonds coté, puis un fonds non coté, mais surtout la constitution d’un club et d’un comité d’experts scientifiques très diversifiés. Il réunit notamment le WWF, l’OFB, le Muséum national d’histoire naturelle, ainsi que deux experts financiers de la finance durable issus de l’Institut Louis Bachelier et d’Audencia Business School. Ces fonds ont exactement la même ambition que pour le climat : développer des méthodologies performantes qui serviront de référence sur le marché. Il s’agira notamment d’établir des indicateurs clés à partager avec l’ensemble de la place. Le collectif a bien avancé, avec déjà une approche solutions et une approche transition à la fois dans le coté et dans le non-coté. Le cœur de notre ambition relève de la donnée qui est encore limitée sur le marché, non pas en termes quantitatifs, mais sur le plan de la précision, du ciblage. Nous avons d’ailleurs intégré le CDP, la plus grande plateforme de reporting environnemental au monde et partenaire de l’initiative ; leurs données sur la nature proviennent de plus de 23 000 entreprises et seront utilisées pour déployer la stratégie d’investissement du fonds coté. Nous commençons par aller chercher la data biodiversité autour de trois piliers : l’eau, les déchets et la déforestation. Et du même coup, nous contribuons, nous investisseurs français, à financer la capacité du CDP à collecter les données.
Comment travaillez-vous ces sujets en tant que société de gestion ?
Victoria Richard Weill : Pour les fonds biodiversité, il faut garder en tête qu’il existe différentes approches possibles. Il peut y avoir des fonds uniquement orientés solutions, c’est-à-dire des solutions pour protéger ou restaurer la biodiversité. Il peut aussi y avoir une approche « meilleurs élèves », visant les entreprises qui gèrent le mieux leurs impacts négatifs sur la biodiversité. Et il peut exister une troisième approche, un peu différente, consistant à prendre les moins bons élèves, ou les entreprises dont les pratiques sont encore moyennes, pour essayer de les faire progresser. Chez Ofi Invest AM, nous avons retenu les deux premières approches : nous conservons les meilleurs élèves et les solutions. Pour juger les pratiques d’une société vis-à-vis de la biodiversité, l’accès aux données et leur qualité sont des éléments clés. Nous avons fait le choix de ne pas retenir un indicateur déjà préfabriqué. Nous avons préféré rebâtir un score en interne, afin de maîtriser ce qui fonctionne bien, de savoir ce qui fonctionne moins bien et de pouvoir le monitorer dans le temps. Pour chacune des sociétés, nous sommes repartis des différentes pressions sur la biodiversité et nous avons sélectionné plusieurs dizaines d’indicateurs. Bien sûr, nous n’activons pas tous les indicateurs pour toutes les sociétés. Cela dépend des secteurs d’activité. En parallèle, nous intégrons aussi la biodiversité dans notre approche durable pour l’ensemble de nos fonds : que ce soit dans les critères de notre notation extra-financière ou via nos politiques d’exclusion (biocides, huile de palme…).
Guillaume Lasserre : De notre côté, nous avons pris deux voies. La première consistait à travailler sur le même type d’initiative que celle qui vient d’être décrite, c’est-à-dire un fonds dont la thématique serait la biodiversité. Cela tourne forcément autour d’une partie du portefeuille investie dans les solutions et d’une autre partie investie dans les bons élèves, ou en tout cas les entreprises qui ont les meilleures pratiques. Honnêtement, nous sommes un peu déçus par l’attraction de ce fonds. Cela fait trois ans que nous l’avons lancé, au départ à destination des institutionnels. Nous retrouvons, de manière encore plus forte, une difficulté que l’on connaît déjà sur le climat avec la transition. Dans un fonds climat, on peut mettre des entreprises émettrices, mais engagées sur de très bonnes trajectoires. Mais cette approche est difficile à expliquer à des investisseurs, notamment à des particuliers. Nous avons donc décidé d’intégrer la biodiversité dans la totalité de nos investissements. Nous gérons environ 70 milliards d’euros. Le sujet est de se dire : si j’ai un portefeuille d’actions européennes et que je dois faire attention à la biodiversité, que dois-je regarder ? Nous sommes arrivés au même constat que d’autres : les travaux des fournisseurs d’agrégation, qui cherchent à proposer l’équivalent d’une empreinte carbone, sont prometteurs, mais pas encore satisfaisants. Cela ne nous donne pas aujourd’hui une vision réelle de l’action des entreprises, car il y a beaucoup de proxies. Nous avons donc construit une méthode peut-être moins ambitieuse, essentiellement sur la base du CDP, autour des pratiques et de la gouvernance. L’objectif est qu’au moins, lorsque nous investissons, notre analyse ESG prenne en compte la biodiversité. Désormais, tous nos fonds suivent des indicateurs de biodiversité. Nous avons aussi mis en place des politiques générales d’exclusion, de vote et d’engagement autour de sujets plus étroits. A titre d’exemple, nous possédons des approches ciblées sur la déforestation, les polluants éternels ou d’autres sujets en lien direct avec la biodiversité, mais que l’on peut appréhender plus facilement à l’échelle des portefeuilles. Il est assez facile d’identifier des entreprises qui déforestent beaucoup et de les exclure. Ce n’est pas pleinement satisfaisant, mais cela nous permet aujourd’hui d’offrir un produit à un investisseur très concerné par le sujet, tout en intégrant globalement la problématique de la biodiversité dans l’ensemble de nos investissements, cotés ou non cotés. J’aime bien citer l’exemple des infrastructures renouvelables dans le non-coté. Du point de vue de la biodiversité, cela peut être très mauvais, notamment en raison de l’artificialisation des sols, tout en étant favorable au climat. Même sur ces investissements, nous intégrons désormais des pratiques liées à la biodiversité en amont de l’investissement. Sur les indicateurs retenus pour l’ensemble des fonds, il s’agit essentiellement d’indicateurs d’évaluation des pratiques et de points de données, principalement sourcés auprès du CDP.
Victoria Richard Weill : Nous menons aussi des discussions très sérieuses avec les sociétés dans le cadre d’actions d’engagement et de dialogue. Il est important pour nous de détailler avec elles ce qu’elles font et comment elles le font, soit pour les pousser à aller plus loin soit simplement parfois pour apprendre de leurs bonnes pratiques. Les sociétés du luxe, par exemple, sont très conscientes de leur impact et travaillent beaucoup leurs pratiques depuis longtemps. Il y a différentes étapes de maturité au niveau des entreprises. La première, c’est le constat de l’impact, ensuite, il faut le mesurer et mettre en place une politique, des objectifs, et enfin, nous pouvons ensuite observer les résultats. Le fait de bâtir en interne un score pour analyser le niveau des pratiques des sociétés nous permet d’avoir des informations précises sur ce qui fonctionne bien ou moins bien chez elles.
Guillaume Lasserre, directeur des gestions de LBP AM
"Lorsque l’on parle de biodiversité, les individus s’approprient le sujet. En revanche, sur le terrain de l’investissement, c’est beaucoup plus difficile. Il y a beaucoup d’intérêt pour le sujet, mais le relier à l’aspect financier reste compliqué."
Diplômé d’un doctorat en mathématiques appliquées, Guillaume Lasserre bénéficie de 20 années d’expérience dans l’industrie, dont quatre années au sein de LBP AM. Guillaume rejoint Société Générale Asset Management Alternative Investment en 2004 comme analyste quantitatif. Lors de la fusion avec Lyxor en 2009, il prend la responsabilité de la gestion des fonds absolute return et le développement de méthodes quantitatives du type smart beta. En 2015, Guillaume prend la tête du pôle de gestion active de Lyxor, puis devient CIO de Lyxor en 2018. Guillaume arrive chez LBP AM en novembre 2020 en tant que directeur adjoint des gestions, puis directeur des gestions en 2024.
Données clés de LBP AM
- Encours : l’ensemble des encours intègre les enjeux climat et biodiversité via la méthodologie GREaT*, la gamme environnementale dédiée représente quant à elle 1,9 Md€ au 31/05/2026.
- Effectifs : les équipes dédiées à ces expertises comptent 6 personnes en recherche durable et gestion thématique sur un total de 14 collaborateurs mobilisés sur l’ISR.
- Philosophie : LBP AM intègre pleinement les critères ESG dans l’ensemble de ses activités afin d’allier performance financière et impact durable. Sur le climat, la politique vise à aligner les investissements avec une trajectoire neutre en carbone, en finançant les acteurs engagés dans la transition énergétique et en réduisant l’exposition aux actifs les plus émetteurs. Cette approche est renforcée par un outil propriétaire, Transition Plan Scoring, qui évalue de manière rigoureuse plus de 5 000 entreprises. Concernant la biodiversité, LBP AM intègre ces enjeux dans ses décisions d’investissement en accompagnant les entreprises exposées pour limiter leurs impacts, tout en excluant celles qui ne mettent en place aucun plan d’amélioration.
Quels sont les résultats de l’initiative sur le climat et la biodiversité ?
Elisabeth Cassagnes : Avec « Objectif climat », nous possédons une trajectoire de réduction carbone avec des objectifs collectifs. Concrètement, nous avons avec notre bilan publié plusieurs résultats de performance, parmi lesquels pour le fonds « Objectif Climat » Actions 2 – Approche « Solutions » : + 2 % d’empreinte carbone vs indice et + 18 % de performance financière et pour le fonds « Objectif Climat » Obligataire – Approche « Transition » : – 26 % d’empreinte carbone vs indice et – 4 % de performance financière. Pour « Objectif Biodiversité », c’est le début et il est un peu tôt pour établir un premier rendu en termes de performance ; nous avons la même démarche de recherche appliquée qu’avec « Objectif Climat », à savoir comment approcher ce sujet dans une gestion de portefeuille, en considérant la performance, et en faisant avancer les méthodologies. Les indicateurs de type MSA ne sont pas suffisants, mais actuellement c’est l’un des seuls outils pour travailler à partir d’indicateurs aquatiques, terrestres, statiques ou dynamiques, issus notamment des méthodes initiales de CDC Biodiversité, filiale de la Caisse des Dépôts. C’est justement pour « dépasser » la MSA qu’« Objectif Biodiversité » vise à construire ses propres méthodologies. A la CDC, au sein de notre direction des gestions d’actifs, nous menons en parallèle un projet avec la Banque de France, qui servira aussi indirectement l’écosystème. Ce fonds lancé fin 2024 avec la Banque de France, géré par BDF-Gestion avec l’appui des analyses de CDC Biodiversité, est plus resserré, centré sur les territoires français. La Banque de France a construit un portefeuille à partir du SBF 120, en s’appuyant sur la méthode de CDC Biodiversité, qui a de son côté approfondi son analyse qualitative. Ils travaillent notamment avec la méthode LIFE, issue de Cambridge. Nous avons demandé à CDC Biodiversité de découper par secteurs l’univers d’investissement – le SBF 250, après exclusions. Une fois les exclusions appliquées, il reste environ 90 ou 110 valeurs. Elles sont classées par secteurs, avec à peu près cinq valeurs par secteur. L’objectif est d’analyser deux valeurs par secteur la première année, puis deux autres la deuxième année, puis les dernières ensuite. Il s’agit de mener une analyse bottom-up, entreprise par entreprise, dans chaque secteur, avec une intégration de la biodiversité et une évaluation directe selon la méthode de CDC Biodiversité.
Guillaume Lasserre : Nous sommes évidemment des observateurs très attentifs de ce qui est fait là. Mais à court terme, la capacité à passer à l’échelle dans la prise en compte de la biodiversité dans des portefeuilles globaux est limitée. Nous arrivons à faire des choses sur la partie solutions : sur l’eau, l’économie circulaire… Mais d’autres sujets sont beaucoup plus difficiles à appréhender. Je pense notamment aux data centers, aux infrastructures énergétiques et électriques, et à la manière dont elles impactent la biodiversité. Un autre sujet très complexe est l’articulation entre climat et biodiversité. Pour le dire de manière volontairement réductrice, la transition énergétique pour lutter contre le réchauffement climatique consiste essentiellement à sortir des énergies fossiles pour aller vers une dépendance aux métaux. Or, la production de métaux n’est pas positive pour la biodiversité. Le sujet n’est donc pas d’arrêter d’utiliser des mines, mais de savoir comment le faire en respectant davantage l’environnement, l’eau, les écosystèmes, etc. Ces sujets-là, honnêtement, ne sont pas aboutis.
Est-ce qu’il existe d’autres thèmes qui pourraient permettre de dépasser la difficulté à prendre en charge directement la biodiversité ?
Victoria Richard Weill : Il existe de nombreux thèmes, dont une grande partie relève des solutions : par exemple l’eau, la circularité, les énergies vertes ou encore certaines solutions dans l’agriculture. Cependant, il est important de distinguer deux dimensions complémentaires. D’une part, les solutions développées pour aider les entreprises à protéger ou restaurer la biodiversité. D’autre part, les pratiques adoptées par les entreprises elles-mêmes, tous secteurs confondus, en particulier dans ceux qui exercent le plus de pression sur la biodiversité.
Ces deux approches sont indissociables et fonctionnent en parallèle : les entreprises qui doivent faire évoluer leurs pratiques auront besoin des solutions proposées sur le marché, tandis que les entreprises qui développent ces solutions dépendent de ces acteurs pour créer des débouchés.
Elisabeth Cassagnes : Le problème, c’est que toutes ces entreprises spécialisées dans les solutions sont principalement des entreprises technologiques. Elles ont aussi besoin de faire beaucoup de collecte de données, notamment via des données géospatiales. Et dans ce domaine, il y a un vrai enjeu de moyens et de souveraineté.
Elisabeth Cassagnes, responsable gestions des fonds cotés et gestions transversales chez Groupe Caisse des Dépôts
"A la CDC en tant qu’investisseur institutionnel, nous considérons l’ESG, dont l’intégration avec exigence de la biodiversité à nos portefeuilles de placements, comme un enjeu de souveraineté en soi."
Elisabeth Cassagnes, diplômée de Paris II Assas, a commencé sa carrière en 1989 à la BIGT, puis Candriam (Alfi Gestion) de 1994-1999. Dès le début des années 2000, elle a centré son action dans la gestion d’actifs sur la valorisation extra-financière et le lien entre ces critères et la performance financière : de 1999 à 2007 au sein de Natixis IM en tant que responsable des gestions taux Euro et directeur marketing ; de 2007 à 2015, elle est responsable de gestion en charge des premiers fonds de taux ISR au sein de Sarasin AM France, devenu La Française AM. Elle intègre la Caisse des Dépôts en 2016 pour piloter les investissements en fonds d’actifs cotés et les gestions transversales dont les initiatives de place « Objectif Climat » et « Objectif Biodiversité ».
Données clés du Groupe Caisse des Dépôts
- Encours : « Objectif Climat » : trois fonds cotés : 2 en actions européennes et 1 en obligations d’entreprises européennes et « Objectif Biodiversité » : deux fonds : 1 en actions cotées majoritairement de petites et moyennes capitalisations européennes et 1 en obligations d’entreprises européennes. Encours totaux : plus de 1 milliard d’euros.
- Philosophie : effet d’entraînement collectif, perfectionnement méthodologique, exigence scientifique, contribution de la finance de marché à la transformation écologique, long terme, conjugaison performance financière/ambition climatique/biodiversité.
Est-ce que ces problématiques autour de la souveraineté peuvent converger avec la préservation de la biodiversité ?
Elisabeth Cassagnes : Complètement, et à la CDC en tant qu’investisseur institutionnel, nous considérons l’ESG, dont l’intégration avec exigence de la biodiversité à nos portefeuilles de placements, comme un enjeu de souveraineté en soi. En ce qui concerne le cas spécifique du secteur de la défense, nous avons travaillé avec l’Af2i pour éclairer la place sur sa compatibilité avec l’ESG et un rapport sur le sujet a d’ailleurs été publié en 2023. La CDC est un investisseur institutionnel, soutien traditionnel de ce secteur comme actionnaire stable et de long terme des grandes capitalisations, également via son rôle d’animateur du marché des PME cotées avec CDC Croissance ; nous avons également lancé avec une dizaine d’assureurs le fonds de place « Emergence Défense » via la Sicav Emergence pour financer les PME non cotées et l’ESG y occupe une place tout aussi importante.
Guillaume Lasserre : Pour revenir sur la souveraineté, j’aime bien rappeler qu’elle est inflationniste. Lorsque l’on essaie de sortir d’un système globalisé et optimisé, il y a nécessairement des coûts, qu’ils soient sociétaux ou économiques. Une fois le problème posé, il faut faire des choix collectifs sur ces sujets et nous devons être clairs dès le départ. On revient ainsi aux services écosystémiques. C’est cette mesure qu’il faut remettre régulièrement au centre du débat.
Elisabeth Cassagnes : Ce qui est important, c’est la trajectoire, la manière dont on la met en place. Il faut qu’elle soit ambitieuse avec une approche ESG nuancée, réaliste, donc sans idéologie préconçue.
Guillaume Lasserre : Dans les moteurs de changement, la survie et l’envie sont très importantes. Ce sont souvent elles qui génèrent l’action. Or, collectivement, je pense que nous avons beaucoup présenté l’ESG, en particulier la biodiversité, sous l’angle des risques. C’est légitime, mais les risques et la survie ne mettent pas forcément les gens en mouvement, ou alors très tardivement, quand l’impact financier arrive. Je pense qu’il faut que nous arrivions collectivement à dire que c’est aussi un sujet sociétal d’envie collective.
Elisabeth Cassagnes : Nous avons en effet collectivement un rôle à jouer, en tant qu’investisseurs et asset managers, pour influencer, pour que la finance de marché produise un effet d’entraînement. L’ESG apporte de la performance dans la durée aux entreprises, à l’économie. La performance s’évalue sur le temps long.
Victoria Richard Weill : L’un de nos enjeux est de créer l’adhésion chez les investisseurs et il est vrai que c’est parfois difficile quand d’autres thèmes occupent beaucoup d’espace, à l’instar de la technologie ou de l’intelligence artificielle. Nous sentons néanmoins que de plus en plus d’investisseurs s’intéressent au sujet et c’est encourageant.
Guillaume Lasserre : C’est aussi l’une des raisons pour lesquelles nous avons déployé cette approche sur l’ensemble de nos investissements. C’est évidemment moins ambitieux qu’un fonds thématique, mais cela ancre le sujet. Cela le rend incontournable.
Elisabeth Cassagnes : Nous avons récemment communiqué une restitution sur les six premières années d’expérience d’« Objectif climat », pour essayer de comprendre ce qui en matière de performance venait de la gestion du portefeuille, de la rotation du portefeuille ou de la réduction des empreintes carbone des entreprises. Ces travaux sont conduits avec la chaire « Energie et climat » d’Anna Creti. Une doctorante travaille sur les données : les trois portefeuilles sont centralisés, homogénéisés et retraités proprement, car nous savons à quel point la donnée est centrale. Dans le prolongement, nous allons produire dans quatre ou cinq ans le même type de papier institutionnel et académique sur la biodiversité, avec les chercheurs qui nous accompagnent. L’idée serait de savoir ce qui vient, dans la biodiversité, des solutions, de la transition, de la rotation du portefeuille ou de la zone géographique, puisque le portefeuille est mondial. Sur le non-coté, c’est plus évident car nous finançons des sociétés de solutions biodiversité, par exemple autour de la renaturation de zones, de la lutte contre le moustique tigre ou de la réimplantation d’abeilles. Les projets présentés sont très variés. Ce sont de vraies entreprises de solutions à impact biodiversité, qui intéressent beaucoup le Muséum national d’histoire naturelle, le WWF, l’OFB, l’IRD et les scientifiques du comité.