


Parmi les différentes options comptables possibles, la réglementation comptable française définit des méthodes préférentielles utilisables dans les comptes individuels et/ou consolidés.
Par Eric Tort, professeur des universités associé à l’IAE Lyon, docteur HDR en sciences de gestion, diplômé d’expertise comptable
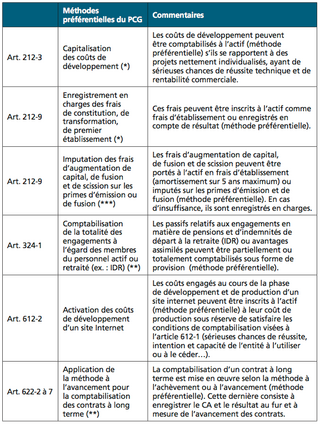
Les méthodes préférentielles dans les comptes individuels et/ou consolidés selon le PCG
Selon l’article 121-5 du PCG, les méthodes préférentielles sont celles considérées comme conduisant à une meilleure information par l’organisme normalisateur. En conséquence, l’adoption des méthodes préférentielles est en principe définitive. Un changement inverse ne peut être justifié ultérieurement que dans les conditions portées à l’article 122-11.





