


Le nouveau règlement français (ANC 2020-01) applicable depuis 2021 pour l’établissement des comptes consolidés des entités non cotées a introduit de nouvelles divergences avec les normes IFRS.
Par Eric Tort, professeur des universités associé à l’IAE Lyon, docteur HDR en sciences de gestion, diplômé d’expertise comptable.
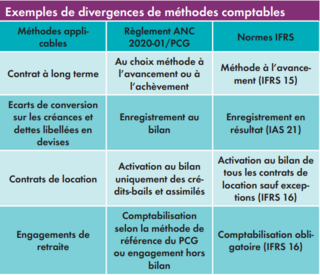
Outre l’harmonisation des états financiers, ce règlement prévoit plus particulièrement des modifications des méthodes comptables (suppression des méthodes préférentielles), une nouvelle définition de la valeur d’entrée en consolidation et des modalités de première application.





