


Destinée aux entités qui adoptent pour la première fois le référentiel IFRS, cette norme doit améliorer la lecture des états financiers des groupes privés dont le prix et le coût de l’activité sont réglementés par une autorité souvent publique.
Par Lionel Escaffre, professeur des universités, directeur de la chaire règles et marché à l’université d’Angers, commissaire aux comptes inscrit à la CRCC de Paris.
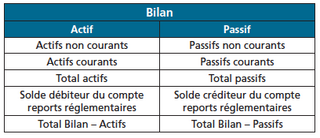
Le 30 janvier 2014, le normalisateur international a publié la norme IFRS 14 intitulée comptes de reports réglementaires. Il s’agit d’une norme de transition applicable aux entités dont les activités...





